01 股市
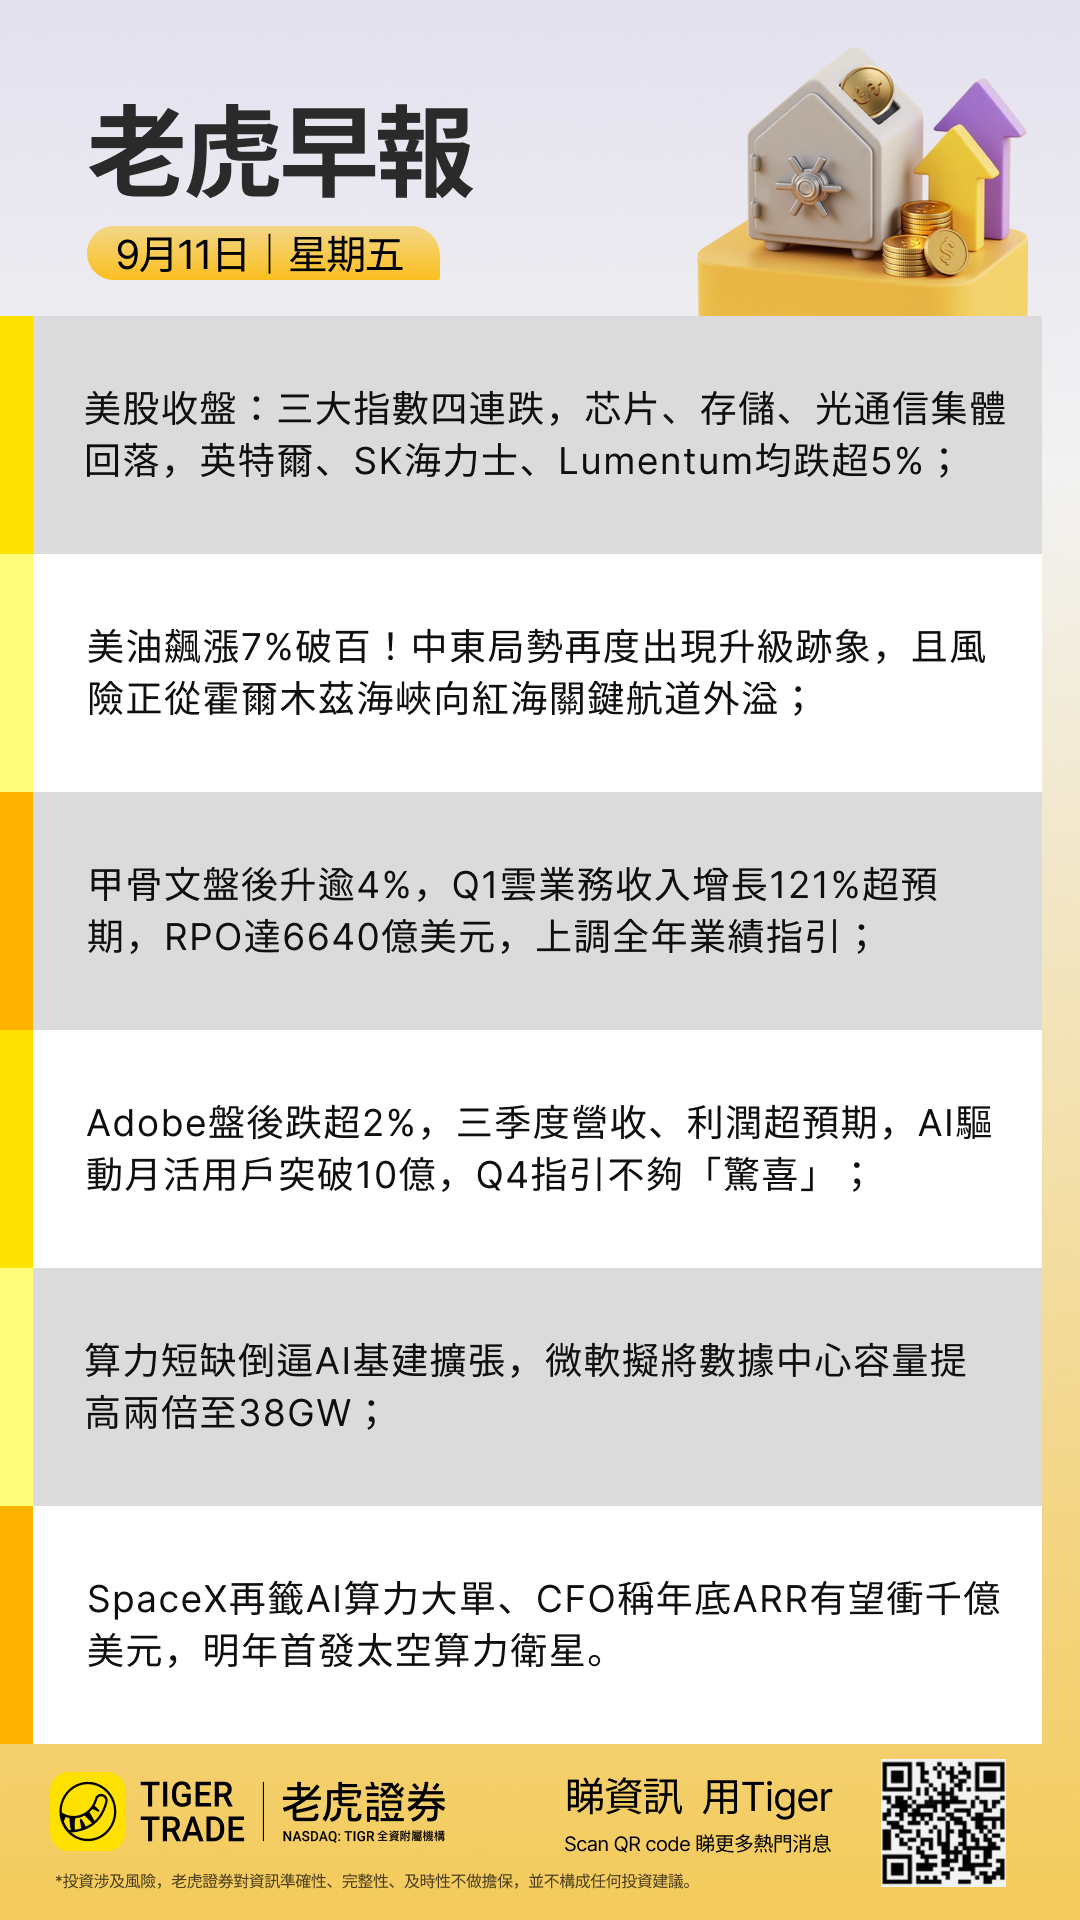
截至9月11日,美股三大指數收盤普遍回落。道瓊斯指數跌0.60%,報52064.10點;標普500指數跌0.58%,報7591.70點;納斯達克綜合指數跌0.65%,報26081.72點。市場對通脹回升及美債收益率走高的擔憂,令主要股指連續第二日承壓。

熱門股異動:芯片與科技股多數承壓,英偉達跌2.26%、SK海力士跌5.20%、甲骨文跌5.38%;受業績推動,蘋果漲3.56%在大型科技股中表現突出。國防裝備商AeroVironment漲4.45%,財報與訂單表現強勁;而大宗商品波動拖累Freeport-McMoRan跌超7%。
中概股方面:龍頭表現分化,阿里巴巴跌0.77%、拼多多跌0.98%;新能源車股承壓,小鵬汽車跌2.18%、理想汽車跌2.18%;教育及互聯網股相對穩健,好未來漲0.52%,騰訊音樂漲0.13%。
02 其他市場
9月11日十年美債收益率基本持平,最新收益率為4.94%。
9月11日美元兌離岸人民幣上升0.0324%,報6.78;美元兌港幣下降0.0004%,報7.84。
9月11日美元指數下降0.0030%,報99.08。
9月11日WTI原油主連期貨上升1.37%,報103.88美元/桶;黃金主連期貨下降1.12%,報4358.10美元/盎司。
03 國際宏觀
美國財政部大幅擴容長債回購但未阻止收益率攀升。財政部完成規模60億美元的長債回購,較以往上限擴大三倍,但市場拋售壓力不減,10年期美債收益率逼近5%關口,顯示流動性操作難改債市承壓局面。
美國8月PPI超預期提升,強化市場對加息預期。生產者物價指數按年增5.4%,高於預期,引發交易員上調聯儲短期加息概率,並推升美元走強。
歐洲央行再度加息並暗示後續或繼續收緊。決策層一致將三大政策利率各上調25個點子,行長強調能源價格上漲帶來通脹上行風險,利率互換市場已完全計入未來再次加息的可能。
04 公司新聞
家居零售商RH業績超預期並上調遠期展望。公司第二財季營收和利潤均高於市場預期,管理層預計未來營收年增速可達16%–21%,並確認國際擴張將短期壓縮EBITDA 利潤率。
Copart季度營收突破11.5億美元,超市場估計。儘管運營成本上升令毛利承壓,但美國及國際業務需求穩健,支撐公司實現按年營收上行,全年收入保持增長。
黑石計劃大幅追加採購谷歌TPU芯片,強化AI算力佈局。知情人士稱採購規模或為既定計劃的數倍,顯示私募巨頭對AI基礎設施長期需求持樂觀態度。
微軟擬到2032年將全球數據中心容量提升至38GW。公司正加速建設自有及租賃數據中心,應對AI與雲計算算力緊缺,目標容量為當前水平三倍。
甲骨文雲基礎設施收入按年增121%並上調全年盈利指引。AI驅動業務成主要增長引擎,公司新增850兆瓦數據中心容量,提升雲業務預期。
英特爾支持的Altera正祕密籌備IPO,孖展規模或超20億美元。公司已選定多家投行作為承銷商,上市時間取決於市場環境,或為英特爾資產變現提供助力。
Adobe創紀錄第三財季營收67.6億美元並上調全年指引。得益於AI戰略推動用戶突破十億,但第四財季營收展望略低於市場預期,盤後股價承壓。
OpenAI在企業版ChatGPT推出數據智能體功能。新工具可通過自然語言直接接入並分析企業授權數據,自動生成交互式看板,進一步拓展B端應用版圖。
AeroVironment首季業績超預期,積壓訂單創新高。公司營收按年增6%至4.81億美元,創歷史同期新高,並重申全年業績目標,刺激股價上揚。
Freeport-McMoRan股價大幅回調,受銅關稅政策不確定性壓制。市場傳聞美國政府仍在權衡是否對精煉銅加徵關稅,導致銅價跳水並拖累公司早盤跌逾7%。
---
資料來源 :公開市場數據
免責聲明 :本內容僅供參考,不構成任何投資建議。
Comments