美国8月核心通胀超预期正在成为推动美联储下周加息的关键砝码。虽然部分华尔街人士认为,单月数据中存在电话服务价格暴涨等一次性因素,尚不足以证明通胀重新全面加速,但越来越多经济学家认为,美联储已经很难忽视连续两个月通胀数据释放出的重新升温信号。
美国劳工统计局于美东时间11日周五公布的数据显示,8月CPI环比上涨0.4%,同比上涨3.4%,均符合市场预期;剔除食品和能源的核心CPI环比上涨0.3%,高于市场预期的0.2%,同比上涨2.4%、符合预期。在周四公布的PPI同样偏热、国际原油突破100美元/桶关口的背景下,这份CPI报告进一步强化了市场对美联储下周加息的预判。
利率期货市场随即大幅提高加息定价。CPI公布后,市场一度将美联储9月15日至16日会议加息25个基点的概率推升至约90%,随后略有回落,目前约为85%,明显高于CPI公布前的约70%。市场同时开始提高对年内第二次加息的定价。今年内至少有一次加息的概率从一天前的94%升至97%。
“新美联储通讯社”拆解CPI:核心通胀年化降温 但短期趋势重新抬头
有“新美联储通讯社”之称的《华尔街日报》首席经济记者Nick Timiraos在社交媒体上进一步拆解了这份CPI。
他指出,8月核心CPI未经四舍五入的环比涨幅为0.29%,折合年化增速达到3.5%;三个月年化增速从前一个月的1.6%升至2%,六个月年化增速则从2.4%升至2.6%。过去12个月核心CPI同比增速虽然从2.5%小幅降至2.4%,但降幅非常有限。
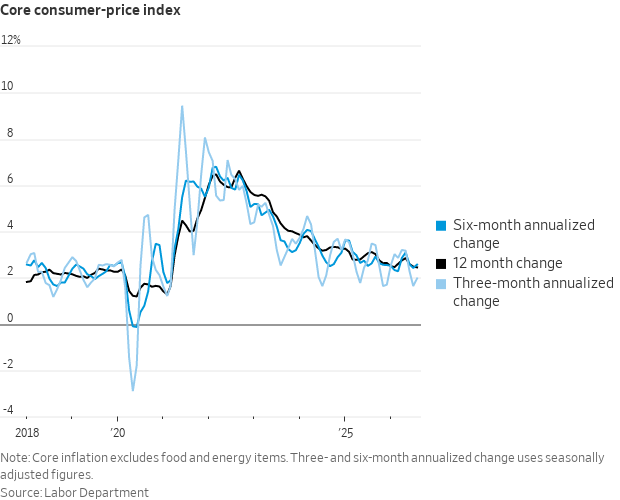
也就是说,从12个月维度看,核心通胀仍在缓慢降温;但从三个月、六个月等更能反映近期趋势的指标看,降温进程已经出现停滞甚至反复。
Timiraos同时指出,剔除住房的核心服务价格8月环比上涨0.51%,为今年1月以来最高,同比上涨3%;核心商品价格环比上涨0.11%,同比上涨0.7%;住房价格环比上涨0.26%,同比上涨3%。
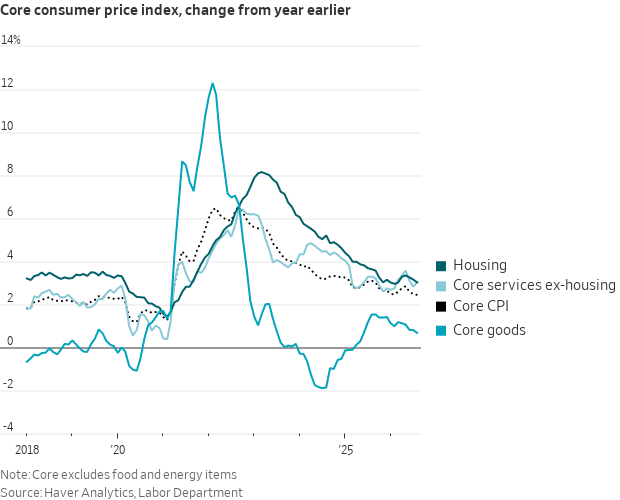
不过,Timiraos特别提示了8月数据中的一个重要“噪音”:电话服务价格单月暴涨5.4%,创有记录以来最大涨幅,对核心CPI贡献约0.10个百分点。
Blue Trust首席投资官Brian McClard指出,电话服务价格过去约30年来总体一直处于通缩趋势,8月却出现异常上涨。Timiraos回应称,不止是8月,电话服务这一分项在6月同样明显助长了核心CPI。
因此,8月核心CPI的超预期,并不能简单等同于美国的基础通胀全面重新加速。
华尔街主流转向:不一定是通胀失控,但已足以支持9月加息
尽管存在上述噪音,华尔街仍越来越倾向于认为,美联储下周已经很难继续按兵不动。
Nationwide首席经济学家Kathy Bostjancic表示,油价、汽油和柴油价格重新上涨,令人担心能源价格进一步向其他商品和服务传导,并推高通胀预期,因此她已经转而预计美联储将在下周加息。
美银高级经济学家Stephen Juneau则认为,8月数据本身不足以让他更加担忧通胀前景。电话服务价格的大幅上涨“往往是噪音,并会逆转”,但这并不妨碍美联储下周加息。
彭博首席美国经济学家Anna Wong和经济学家Troy Durie也认为,8月CPI可能无法说服FOMC内部的鸽派继续维持利率不变,再叠加市场偏鹰派的反应,美联储下周很可能不得不加息。
《华尔街日报》援引摩根士丹利财富管理首席经济策略师Ellen Zentner称,这份CPI虽然没有前一天的PPI那么“热”,但仍然让美联储在维护抗通胀信誉方面“回旋余地更小”。
Regan Capital首席投资官Skyler Weinand则更加直接:8月CPI虽然基本符合预期,但通胀“仍然过热”,美联储“手脚被绑住”,下周加息“几乎已经确定”。
Sharif:美联储到了“要么行动、要么闭嘴”的时刻
在目前公布各自评论的经济学家中,Inflation Insights创始人Omair Sharif的表态尤其鹰派。
Sharif表示,美联储已经到了“要么行动、要么闭嘴”的时刻——如果美联储在杰克逊霍尔会议上已经发出需要采取行动的信号,那么下周就必须用一次加息来兑现此前的表态,否则就可能沦为“喊狼来了”的故事。
Sharif的以上判断针对的是美联储主席沃什8月在杰克逊霍尔央行年会上的讲话。沃什当时表示,如果美联储无法确信底层通胀正以“明确且足够快”的速度向2%目标靠拢,政策制定者就“还有工作要做”。
Sharif特别指出,8月核心CPI中无线通信服务价格大涨确实存在明显的异常因素,如果剔除这一项,核心通胀涨幅会温和得多。但问题在于,在市场对下周加息的定价一度逼近90%的情况下,美联储已经很难再以单个分项的异常来解释整体数据。
而现在,8月核心CPI环比上涨0.3%,叠加油价突破100美元以及中东局势带来的能源冲击,使沃什下周继续按兵不动的政策空间明显收窄。
Oxford Economics仍留一线:核心PCE或仅涨0.2%,决策仍在“刀刃”上
但并非所有经济学家都认为CPI已经足以决定政策。
Oxford Economics分析师指出,美联储真正盯住的是个人消费支出价格指数(PCE),而不是CPI本身。由于部分核心商品价格涨幅相对温和,他们预计8月核心PCE环比可能仅上涨0.2%,属于相对温和的水平。
如果这一预测成立,美联储下周仍有理由暂缓加息。
不过,Oxford Economics也认为,政策决定已经处于“刀刃”之上。
问题在于,其他多家机构预计8月核心PCE会出现更高涨幅。如果这些预测兑现,可能进一步加剧美联储内部的担忧——尤其是此前已经认为6月和7月通胀降温可能开启一轮良性趋势的官员,可能会重新评估这一判断。
路透社指出,至少两家华尔街机构已经因此改变了此前的政策预测:此前预计美联储9月按兵不动,如今转而预测下周加息。
道明证券策略师放弃按兵不动的预测,目前预计美联储将在9月启动本轮三次加息中的第一次。
包括Oscar Munoz和Gennadiy Goldberg在内的道明策略师在周五发布的研报中写道:“我们预计本轮周期总共将加息三次,后两次升息将在10月和明年1月进行。美联储可能不会提供前瞻指引,但点阵图应会偏鹰。”报告指出:“在8月CPI显示通胀缺乏进展后,我们预计美联储将在9月启动加息周期。”
Hodge:不是通胀重新加速,只是“去通胀道路上的颠簸”
Natixis经济学家Christopher Hodge则给出了相对温和的判断。
他认为,8月CPI并不意味着核心通胀重新加速,而更像是“去通胀道路上的一次颠簸”。
但这并不意味着他反对下周加息。Hodge认为,美联储可能认为有必要通过一到两次加息对经济进行“轻推”,而这很可能从下周的会议开始。
这一判断也恰好解释了目前市场的矛盾反应:华尔街并不一定认为美国通胀已经重新进入失控状态,但越来越多人认为,在通胀降温出现停滞、油价又重新上涨的情况下,美联储有必要通过加息进行保险式的政策调整。
“一次加息”还是“重新进入加息周期”?华尔街分歧浮现
因此,8月CPI公布后,市场关注点正在从“9月会不会加息”逐渐转向“9月加息之后怎么办”。
22V Research全球宏观分析师Peter Williams认为,这份通胀报告“显然不是市场最害怕的那种”,但也不是一份能够彻底解决美国通胀问题的报告。他认为,市场对数据的反应甚至表明,通胀“足够热”从而促使美联储收紧政策,反而可能被视为一件好事,因为市场此前已经开始担心政策过于宽松甚至具有通胀性。
Lombard Odier Investment Managers宏观研究主管兼多资产投资组合经理Florian Ielpo也认为,这显然不是市场最担心的通胀报告,但也远远谈不上彻底解决通胀问题。
Northlight Asset Management首席投资官Chris Zaccarelli则表示,不能说美联储下周“一定”会加息,但很难想象在这样的数据面前,美联储还能找到维持利率不变的理由。
Plante Moran首席投资官Jim Baird认为,8月核心通胀比理想水平更高,使下周的政策会议更加关键。如果美联储再次按兵不动,市场对于“美联储到底在等什么”的质疑将会变得更加尖锐。
eToro美国投资与期权分析师Bret Kenwell则把焦点放到了加息之后。他认为,如果美联储把这次行动描述为针对通胀重新升温的“保险式加息”,而不是新一轮持续紧缩的开始,那么市场可能将其解读为一次“鸽派加息”。
这种情况下,短端美债收益率可能维持高位,但长期美债收益率进一步上行的压力反而可能得到控制。
市场9月加息预期高涨 12月是否再加成为新悬念
CPI公布后,利率期货已经迅速反映出这种政策预期变化。
市场一度将9月会议加息概率推高至约90%,随后回落至约85%,仍明显高于CPI公布前的约70%。与此同时,年内第二次加息的可能性也有所上升。
这意味着,市场对于9月加息的争论正在迅速降温,而更大的问题变成了:这究竟是一次“保险式加息”,还是新一轮加息周期的起点?
从Timiraos对三个月、六个月核心通胀年化指标的拆解来看,近期通胀趋势确实没有此前看起来那么顺畅;从Oxford Economics的判断来看,PCE口径又可能比CPI温和;而从Hodge等人的观点看,8月数据仍可能只是去通胀道路上的一次短暂反复。
因此,下周美联储会议真正值得关注的,或许不只是25个基点本身,而是沃什将如何解释这次行动,以及他是否会暗示未来还需要进一步加息。
如果美联储把9月行动定义为一次针对通胀风险的“保险式加息”,那么市场可能将其视为“鸽派加息”。而如果沃什释放出连续紧缩的信号,那么美债收益率和风险资产面临的重新定价压力,可能才刚刚开始。
Comments