债券与股票之间的收益率差已逆转至25年以来最有利于债券的水平,这一结构性转变正迫使投资者重新审视资产配置逻辑。
10年期美国国债收益率突破5%,使债券相较股票的吸引力达到约25年来最高水平。以标普500指数市盈率倒数衡量的股票盈利收益率,目前已低于10年期美国国债收益率,这意味着债券在收益层面已对股票形成明显压制。
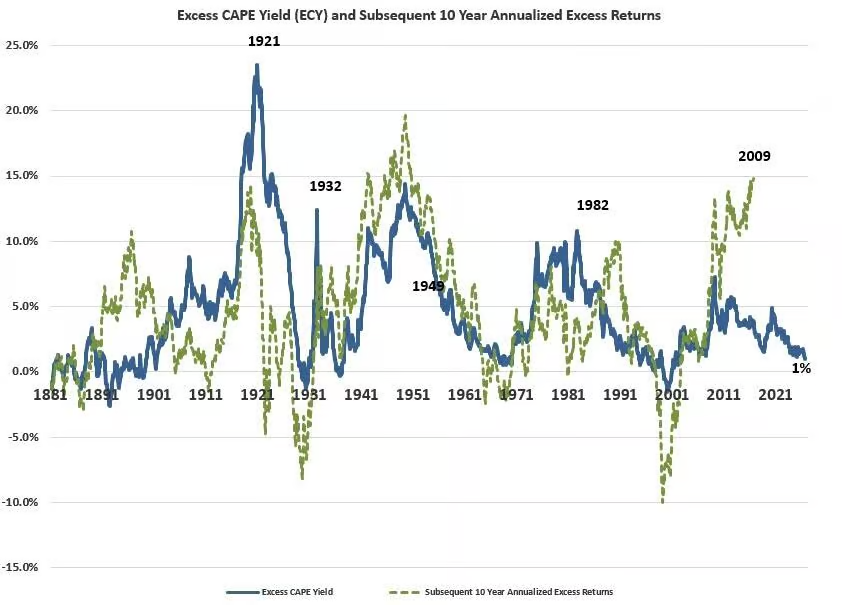
这一格局对股市构成潜在下行压力。耶鲁大学经济学家Robert Shiller的周期调整超额CAPE收益率模型显示,未来十年标普500指数每年跑赢债券的幅度可能仅为1%左右。投资者对企业盈利预期的容错空间已大幅收窄。
长债投资者遭受重创,泡沫破裂痕迹明显
高收益率在某种程度上是经济韧性的体现——美股接近历史高点,美国经济表现强于预期,长端利率上行的冲击目前尚未在宏观层面充分显现。
然而,率先承压的是此前押注长期债券的投资者。以追踪20年期及以上美国国债的TLT ETF为参照,这类投资者已遭受大幅亏损。
回望过去,危机后十年低通胀与政府干预共同催生的债券牛市,以及疫情期间的价格急升,事后来看颇具资产泡沫特征。
市场规律表明,泡沫破裂往往意味着买入时机的到来。当前5%以上的10年期国债收益率,是数十年来罕见的水平,债券的配置价值已得到实质性重估。
收益率倒挂逻辑终结,二十年股优于债的范式已被打破
过去的市场正统观念认为,股票因具备增长潜力,理应享有相对于债券的估值溢价,即股票盈利收益率自然低于债券收益率。
然而,全球金融危机后长达约二十年的时间里,这一逻辑被彻底颠覆——股票盈利收益率长期高于债券收益率,令股票成为无可争议的优势资产。
如今,这一格局再度逆转。将股票盈利收益率与10年期美国国债收益率相比较,债券的相对吸引力已回到约25年前的水平。
这意味着,即便股市市盈率已有所收缩以消化更高的债券收益率,股市前景仍面临一定的压力。
Shiller模型发出警示,但历史局限性同样值得关注
Robert Shiller的超额CAPE收益率指标,通过比较经周期调整的实际盈利收益率与10年期国债收益率,来预测股票未来十年的超额回报。
历史数据显示,该指标对未来十年股票超额收益具有显著的预测效力,而当前读数仅暗示标普500指数在未来十年中每年跑赢债券约1%。
不过,该模型近年来的预测精度有所下滑——实际股市表现远超其预期,这或许与市场持续受到政策干预有关。
尽管如此,核心信号仍然清晰:债券的替代价值已是一代人以来最高。在这一背景下,投资者需要以更为严苛的标准审视标普500的盈利增长预测,因为一旦企业利润不及预期,债市将不再提供任何缓冲。
Comments