


出品|拾盐士
近日,A股人形机器人第一股IPO迎来关键节点,“杭州六小龙”之一宇树科技将于8月10日启动申购。而同属“六小龙”的云深处科技,科创板IPO仍处于“已问询”阶段,该状态自2026年5月27日起未再更新。
浙江机器人“双子星”A股会师在即,两家公司的资本叙事呈现出截然不同的成色。
一边是宇树靠人形机器人反超四足、营收冲到16.99亿元;另一边是云深处靠机器狗踏实赚钱、2025年首次扭亏为盈。当宇树即将敲开申购大门,云深处仍在等待指令枪响。
而这场资本竞速,本质上是两种机器人商业化路径的正面较量。
一只机器狗,托起一个IPO
2017年,浙江大学副教授朱秋国和同事李超联合创立云深处。这个名字来源于唐诗“白云深处有人家”,寓意用科技探索未知,服务人间。
朱秋国认为,机器人不应该只停留于实验室中,而是“要能走到室外,真正能够帮助人们在危险的、恶劣的、复杂的环境中解决实际问题。云深处要制造的,不是供娱乐的玩具,也不是供欣赏的工业品,而是那些能够被使用,为人提供便利的工具。
从诞生之初,这种“实用主义”就被写入了公司的基因之中。
朱秋国创业初期,中国的机器人行业还是一片荒芜,既缺少成熟的技术,也没有现成的供应链体系。团队从零开始,自研精密减速器、高扭矩密度关节电机和专用控制器等关键部件。
为降低成本,团队和供应商从设计、选材到工艺进行全链条协同,建立起较为完整的供应链体系。这种“被迫”的自研虽然起步艰难,却也造就了公司技术与供应的护城河。
2018年2月,第一代大型四足机器人“绝影”原型机发布。这款机器人是国内首个能够上下楼梯、自主导航的机器人。2018年7月,公司凭借“绝影”获得了数百万元的天使轮投资,赚到了生存和发展的第一桶金。
第一代绝影并不成熟,在复杂地形中越障不稳、机体过热、信号中断等问题频发。为了攻克这些难题,团队将强化学习引入运动控制,提升了机器人的运动稳定性和适应性;深入一线,围绕工业的防水、防尘、宽温域需求,改进机械结构,解决了密封性和散热问题,将防护等级提升至I66,具备户外全天候作业能力。
2020年,云深处在南方电网的变电站中完成首次电力巡检试点,验证了机器狗在真实工业场景中运用的可能。
2021年,绝影X20在云南等地的变电站中正式投入使用,实现国内首次机器狗完全自主巡检变电站,正式实现行业应用。
自此,云深处的行业复制和批量生产之路被打通了。2021年年底,公司启动批量交付,与电力和消防领域的合作持续深化。与行业龙头的深度合作,使得云深处能用真实的行业数据和故障经验不断反哺产品。
2023年发布的绝影X30能够在-20℃到50℃的环境中作业,极大地拓宽了应用边界;借助激光雷达和多传感器,使其能在极端光照条件下实现自主导航,突破了夜间应用限制;通过融合定位技术,机器狗能够自动返回充电桩,实现了真正的无人化巡检。
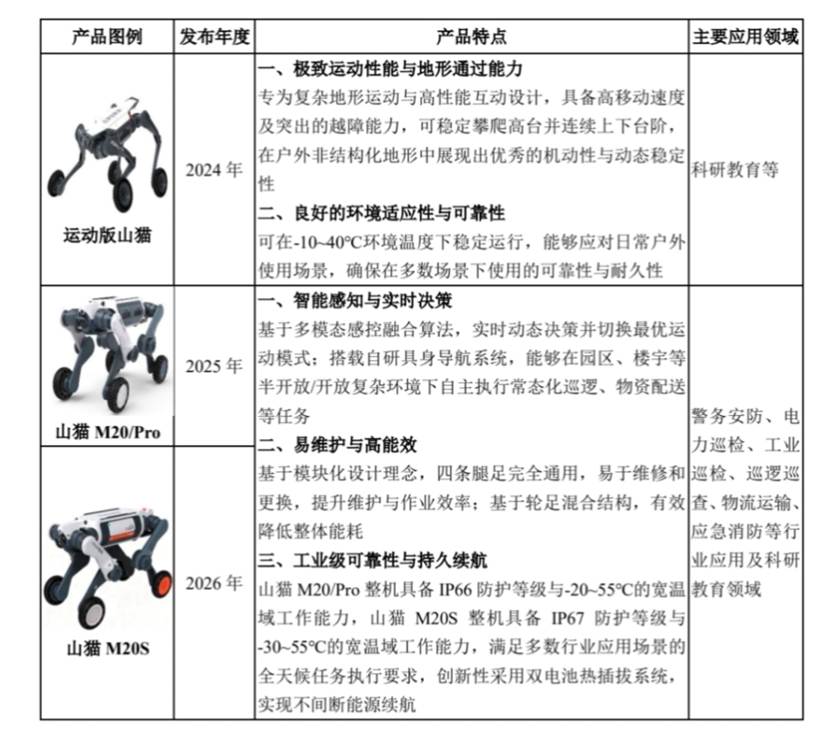
2025年,云深处推出了轮足机器人“山猫”,结合了轮式的高速优点与足式的越障能力,完美解决了工业园区、物流仓库等复杂场景的效率问题。
这种产品研发与行业运用的正向循环推动云深处不断壮大。2025年,云深处在“四足机器人行业应用领域”的收入排名全球第一。同时,在“四足机器人整体收入”上位列全球第二,在“具身智能机器人总收入”上排名全球第四。
在行业地位不断攀升之际,云深处也加快了上市步伐。2025年底,公司在浙江证监局完成辅导备案登记,正式启动上市流程。2026年5月18日,云深处科创板IPO申请进入实质审核阶段,目前停留在“已问询”状态。
着眼国内,云深处在电力巡检领域的市场份额达到85%,在消防领域超过90%,保持着绝对领先。这只名为“绝影”的机器狗,似乎蕴藏着无限潜能。
139亿估值的真实底色
翻开长达336页的招股书,云深处的产品矩阵和财务底色清晰可见。
云深处的产品线包含三大系列:绝影系列四足机器人、山猫系列轮足机器人、DR系列人形机器人。
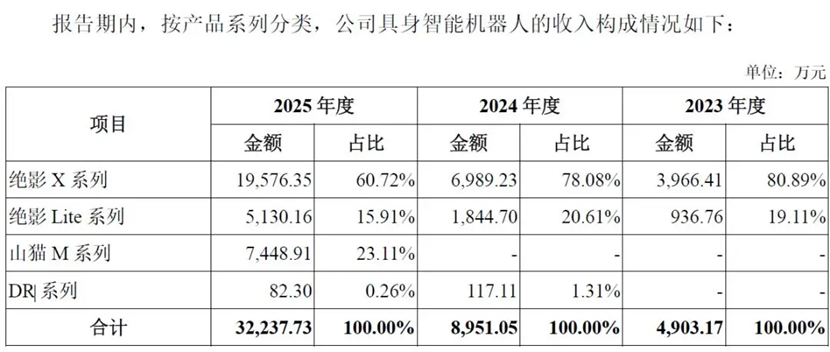
其中,“绝影X”系列,单台售价为28.75万元,毛利率高达54.35%,2025年共销售681台,实现收入1.96亿元,占公司总营收的58.11%,是绝对主力。
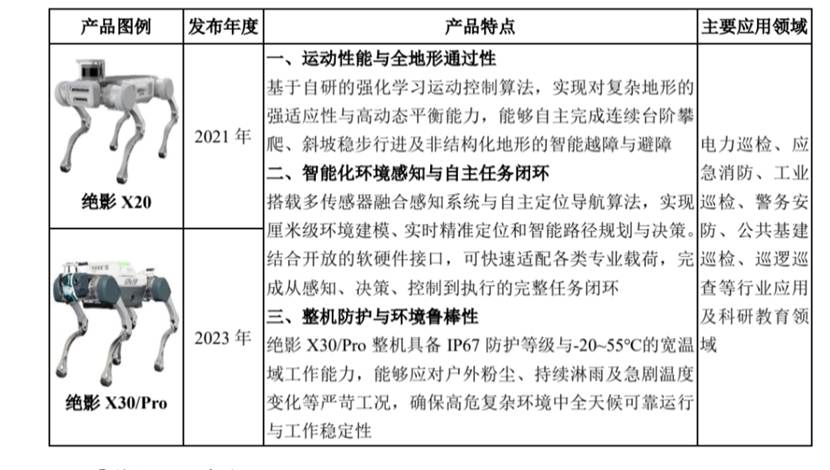
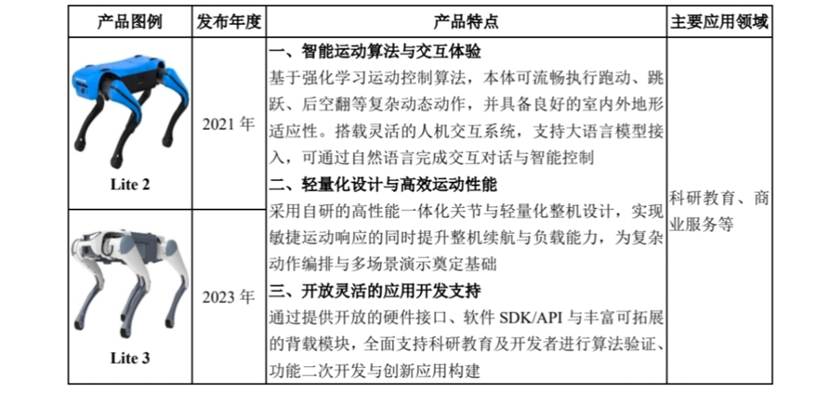
绝影Lite系列,定位于科研教育和商业服务市场,单价仅2.77万元,毛利率为38.52%,2025年销售1850台,收入5130.16万元,是打开C端市场的主推产品。
“山猫M”系列,2025年4月推出,单台售价19.76万元,毛利率高达57.50%,上市当年即卖出377台,贡献22.11%的营收,提供了有力的新增长点。
相比之下,人形机器人商业化进度更显冷清,两年合计仅卖出4台,其中2024年3台、2025年1台。在招股书中,云深处将人形机器人明确定位为“尚处于商业化探索阶段”,DR系列目前的作用仅限于保持“技术在场”。
从财务数据来看,公司正处于高速增长时期。2023-2025年营收复合增长率高达159.51%,2025年营收3.37亿元,同比增长达到227%。
其中,超过80%营收来源于电力巡检等行业,国家电网连续多年成为位列前五的大客户。与行业的深度绑定提供了稳定的基本盘,但也意味着客户端的任何风吹草动,都有可能对公司产生巨大冲击,导致未来的增长瓶颈。
2025年度,云深处归母净利润2868.40万元,非经常性损益为1356.08万元,政府补助占归母净利润的比例高达约47%。扣非后净利润为1512.32万元,首次实现盈利,但盈利薄如蝉翼,造血能力还处于起步阶段。
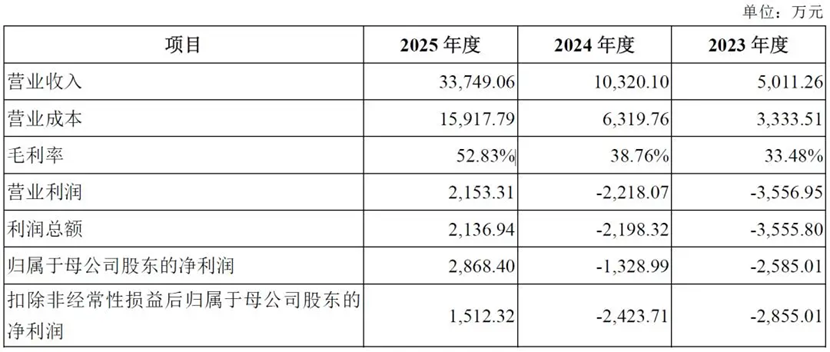
同年,云深处机器人产量达3936台,销量为2908台,产销率为73.88%,年末库存商品达1028台,存货账面价值1.31亿元,相当一部分产能未被市场消化。
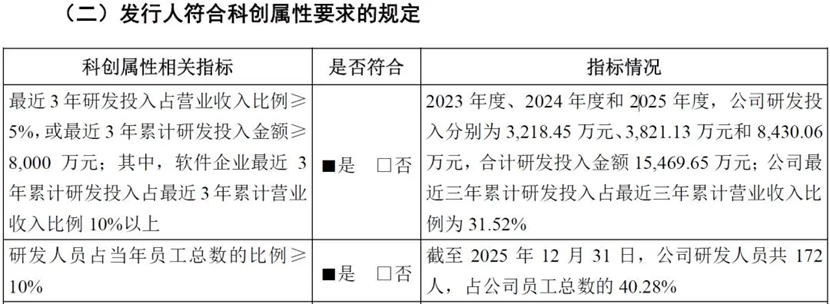
好在公司财务底盘仍然扎实,2025年末总资产增至15.19亿元,资产负债率降至14.37%。2023-2025年累计研发投入1.55亿元,占累计营收的31.52%。
2025年研发费用为8430.06万元,占营收比例为24.98%,在科技研发的持续押注有利于深化其赖以生存的技术壁垒。总体而言,财务结构较为稳健,能为后续的研发和产能扩张提供坚实基础。
综合看来,在四足机器人行业应用领域,云深处是其中首屈一指的存在,凭借高市场份额,建立了深厚的护城河,实现了营收的高速增长。
但风险同样不容忽视。其95%以上收入来源于四足机器人,且集中于电力等有限行业,抗风险能力弱;人形机器人布局严重滞后,25年仅售出一台,高库存占用现金流,存在跌价风险。
比宇树“更贵”,值不值?
同属“杭州六小龙”、同样从四足机器人起步,宇树与云深处在2026年不约而同地走到了IPO的关键路口。
对比来看,云深处营收约为宇树的五分之一,利润不到十分之一,但其市销率高达41倍,较宇树的25倍足足高出60%。
这60%的溢价,值吗?
宇树的商业模式更接近消费电子,通过标准化产品、规模效应和渠道分销快速铺量。公司开设线下门店,积极渗透C端,四足机器人均价仅2.72万元,在消费市场建立起难以撼动的价格优势。2025年,其整机销量达23,037台,其中97.3%为消费级Go系列。
而云深处走的则是典型的工业装备路线。依靠定制化解决方案和深度服务,聚焦电力、消防、安防等B端场景,构筑专业壁垒,具备先发优势。
有行业观点认为,资本市场之所以愿意给云深处更高溢价,核心原因在于B端业务的“确定性”。国家电网、南方电网等大型央企的采购具有计划性和持续性,不像消费级市场那样易受经济周期影响,订单稳定。
但云深处的溢价逻辑,正在被逐渐瓦解。
宇树2025年行业应用领域的收入为2.31亿元,云深处为2.58亿元,两者在这一领域上的体量已极其接近。
而宇树的行业客户名单中,也已出现国家电网、中国石化、京东等巨头,与电力、石油石化、煤炭、建筑等领域的合作伙伴加速试点。通过开放平台和开发者生态,宇树正系统性地构建行业解决方案库,在多个场景实现项目落地。
虽然云深处有电力巡检这一“基地”,但工业巡检、公共基建巡检、巡逻巡查等场景还需要重新进行技术适配、客户教育和生态建设。在这些领域,两家企业站在同一台起跑线上。在整体营收已是对方5倍的背景下,宇树凭借规模效应和成本控制能力,完全可能以价格优势实现赶超。
更加不能忽视的,是人形机器人赛道的“代际落差”。这是云深处估值逻辑中最脆弱的一环。
2025年,云深处人形机器人DR系列仅售一台,而宇树2025年人形机器人出货5511台、销量5215台,人形机器人收入达8.68亿元,占主营业务收入的51.78%,首次超越四足机器人成为第一大收入来源。
沙利文预测,2030年全球人形机器人市场规模预计是四足机器人的两倍以上,预计达到100亿美元。因此若不能将人形机器人从技术验证推向规模化销售,云深处41倍的市销率恐怕难以为继。
回过头看,云深处“只卖机器狗”的路线,让它拿下了电力巡检85%的份额,筑起了一道近乎垄断的壁垒,让它拥有了资本市场最看重的“确定性”溢价。也让它几乎把所有筹码都押在了一个虽然稳固、却略显单一的基本盘上。
当电力巡检的渗透率逐渐逼近天花板,当宇树这样的对手带着规模化能力和价格杀入更多行业场景,当人形机器人可能重塑整个具身智能的想象空间时,一台“绝影”再能翻山越岭,也难以独自撑起139亿的故事。
现在,云深处需要的是一场更具野心的进化,把在恶劣环境下可靠作业的能力,从四足延伸向更多形态,从电力消防扩展至更广阔的行业腹地。41倍的市销率是一份沉甸甸的期待,也是一道限时的考题。
