


全球债市遭遇新一轮剧烈抛售,迫使投资者重新审视一个令人不安的问题:曾被视为市场警戒线的美国10年期国债5%收益率,是否已经失去震慑意义?
摩根大通分析师指出,受人工智能、医疗健康及服务业等结构性力量驱动,传统利率传导机制的约束力已大幅减弱,股市的"断裂阈值"可能已升至5.5%至6%区间。
与此同时,彭博全球综合国债指数平均收益率周三升至3.99%,触及2007年以来最高水平,美国5年期国债收益率也首次突破5%。债市的持续动荡正抬升各国政府、企业和居民的融资成本,并对股票估值形成直接压制。
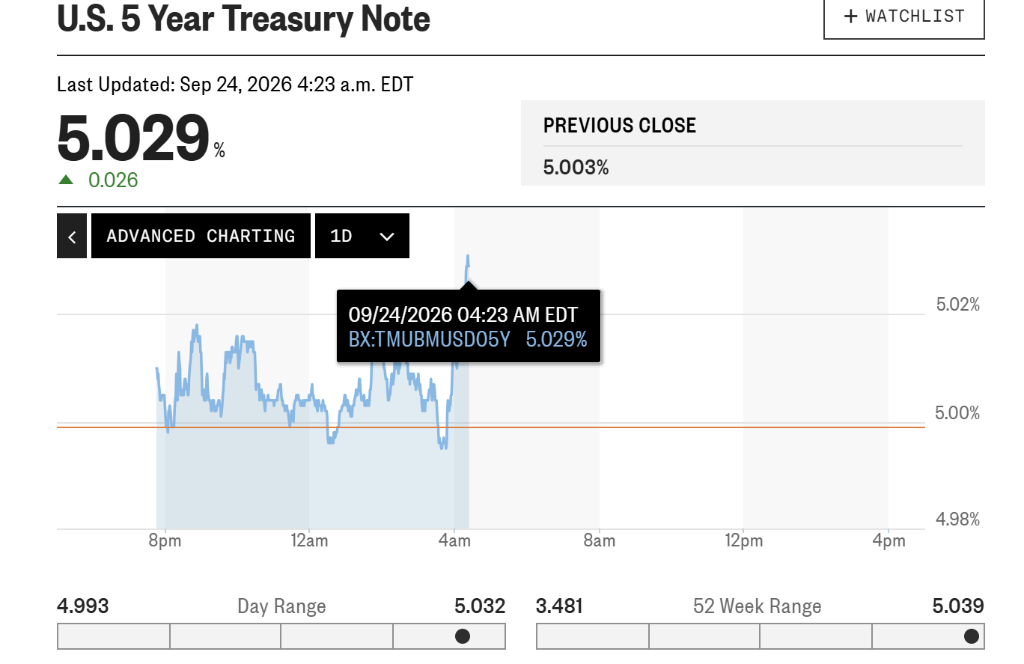
收益率的攀升已在全球范围引发连锁反应:澳大利亚3年期国债收益率跳升13个基点至5.07%,创2011年5月以来新高;新西兰2年期收益率最高攀升17个基点;日本10年期收益率则在市场结束三日休市后补涨,触及1996年以来最高点。新兴市场债券基金上周遭遇数月来最大规模资金外流,股票基金同样出现大规模赎回。
5%不再是"魔法数字"
对于市场长期奉行的5%警戒线,BlueBay Asset Management市场策略主管Mike Bell直言,这从来不是一个自动触发的绝对阈值,而是一个心理标志。"人们以为国债收益率存在一个出问题的魔法数字,但它是相对数字,不是绝对数字,"Bell表示。
真正的关键在于国债收益率与其他核心投资指标的比较关系,尤其是股票盈利收益率。Bell认为,这一关系目前正逼近一个拐点,可能为股市抛售埋下伏笔。历史数据提供了参照:MSCI全球股票主要指数在上一次10年期美债收益率突破5%时(恰在全球金融危机前夕)腰斩;更早一次,接近6.8%的收益率峰值刺破了互联网泡沫,引发类似暴跌。
摩根大通:结构变迁推高阈值
摩根大通分析师认为,当前股市承受高收益率的能力较以往有所增强,根本原因在于全球经济已发生"关键结构性转变"。人工智能、医疗健康和服务业在经济中扮演更重要的角色,这些行业的企业无论融资成本高低,仍在持续扩张支出。
这意味着"传统利率传导渠道的约束力已实质性减弱",股市的"断裂阈值"可能"明显更高,潜在区间在5.5%至6%"——这是摩根大通在其近期举办的一场重要投资者会议上援引的主流机构观点。
在规模达29万亿美元、为几乎所有金融资产定价提供锚点的美国国债市场,收益率从5%向6%的跃升意味着全球资本成本的深度重构。6%的美债收益率,意味着市场正在为显著更高的通胀预期、日益严峻的美国财政可持续性担忧,或利率将长期维持高位的判断——乃至三者的叠加——定价。
彭博策略师Alyce Andres指出,"投资者抛售美债,并非因为通胀公信力崩溃,而是因为真实政策前景和期限溢价展望仍要求更大的让步空间。"本周一场规模700亿美元的5年期国债拍卖以2006年以来最高收益率成交,按部分指标衡量,需求之弱在2018年有数据记录以来排名第二,折射出华盛顿在偿债成本持续攀升、总债务逼近40万亿美元背景下所承受的压力。美联储官员Austan Goolsbee本周坦言,他也不清楚市场对于5%收益率持续时间延长的反应,是否会与过去有所不同。
投资者开始重新配置
机构投资者已在主动调整持仓。Invesco全球资产配置研究主管Paul Jackson的测算显示,当10年期收益率12个月均值维持在4.72%并进一步上行时,全球股市便开始走低。目前12个月均值约为4.34%,尚未触及该拐点,但Jackson表示已在减持股票,将部分资金转移至政府债券以锁定高息回报。"如果国债收益率继续上升,股市在12个月后走低将面临风险,"他说。
利率衍生品市场的信号同样偏鹰:掉期合约目前已完全反映未来一年累计75个基点的加息预期,并对第四次加息保留了相当规模的对冲头寸。衡量美国债市波动的ICE BofA MOVE指数周三攀升至3月以来最高水平,日益加剧的波动令更多投资者在入场时踌躇。"大多数固定收益投资者喜欢高收益率,但希望它稳定在那个水平,现在大家害怕抄底抄在半空,"TD Securities策略师Hans Mikkelsen表示。
新兴市场首当其冲
新兴市场通常是美债收益率飙升时最先受损的资产类别。美债回报率上升往往带动美元走强,美元计价资产吸引力增加,资本随之从新兴市场经济体抽离,并可能令美元负债沉重的国家陷入危机。
数据显示,上周新兴市场债券基金遭遇数月来最大规模资金外逃,股票基金亦出现大规模撤资,本月新兴市场主权债发行量也明显低于往常。Allspring Global Investments新兴市场全股权主管Alison Shimada坦言,"这对新兴市场来说不是最佳状况",但她同时强调,目前并无"严重恶化"的迹象,整体上仍维持"建设性"立场。
最大风险或在人心
Premier Miton首席投资官Neil Birrell指出,股市当前之所以尚未崩塌,或许是因为投资者还没有将5%以上的收益率真正代入长期盈利预测模型。"模型没重跑之前,市场看起来都还好,"Birrell说,"但最终,数字就是数字,必然会反映出来。"
一旦投资者开始认真讨论6%的可达性,这场争论便超越了收益率短期冲高的范畴,演变为一场更深刻的拷问:廉价流动性时代是否已经终结,全球资产价格是否必须适应永久性更高的资本成本?这一问题的答案,将深刻左右未来数月的资产配置格局。