



团结就有力量吗?

出品|虎嗅汽车组
作者|杨杰
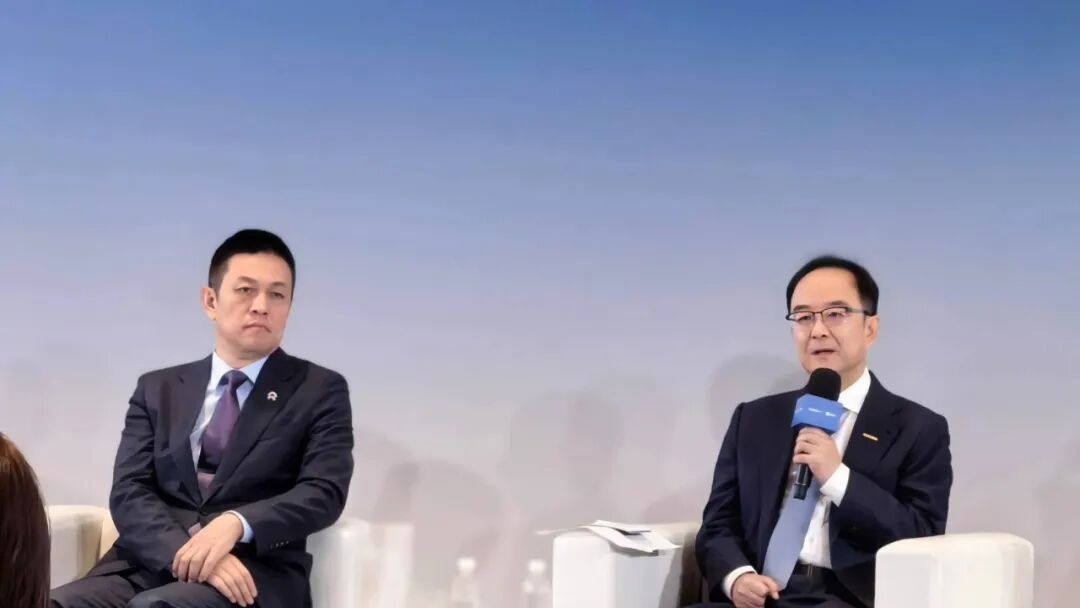
题图|虎嗅拍摄
2026年9月28日,蔚来与吉利控股集团正式签署协议:吉利以易易互联科技100%股权加6.4亿元现金,认购蔚来能源新发行股权,获得30%股份,蔚来持股降至63.6%,蔚来能源投后估值约160亿元。同时,蔚来以现金认购吉利旗下浩瀚能源10%股权,双方充电网络全面互联互通。
李斌把蔚来最值钱的一部分家底押了出去,11年建起来的换电网络,让出了一个外部最大股东的位置。赌的是换电能不能从“蔚来的护城河”变成“中国汽车产业的基础设施”;赌的是吉利带来的营运车流量能不能填上换电站的亏损窟窿;赌的是蔚来在让渡30%控制权之后,品牌溢价和用户信任不会跟着一起流失。
这是一场没有退路的交易。
之前,蔚来的换电联盟签了7家车企,两年零量产,协议流量成了一张空头支票。吉利是第一个真正下场的,李斌没有理由拒绝,也没有资本拒绝。
赌注已经押下。但在看底牌之前,需要先算清三笔账:蔚来为什么必须卖,吉利带来的流量究竟值多少,以及这笔交易之后,换电网络离盈亏平衡线还有多远。


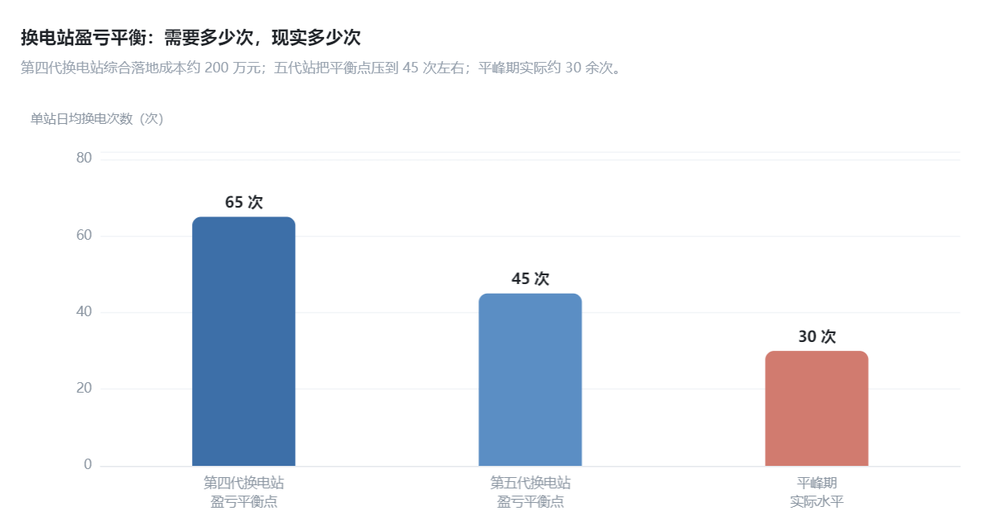
蔚来自身的换电站经济性承压明显。单座第四代换电站综合落地成本约200万元,CFO曲玉说过,单站日均60到70次才能盈亏平衡,五代站可把平衡点压到45次左右。
但现实是,平峰期约30余次,平均下来,大量三四线城市站点的设备利用率不到7%。在收支平衡与现实数据之间那条缝隙,就是蔚来每年要往里填的真金白银。
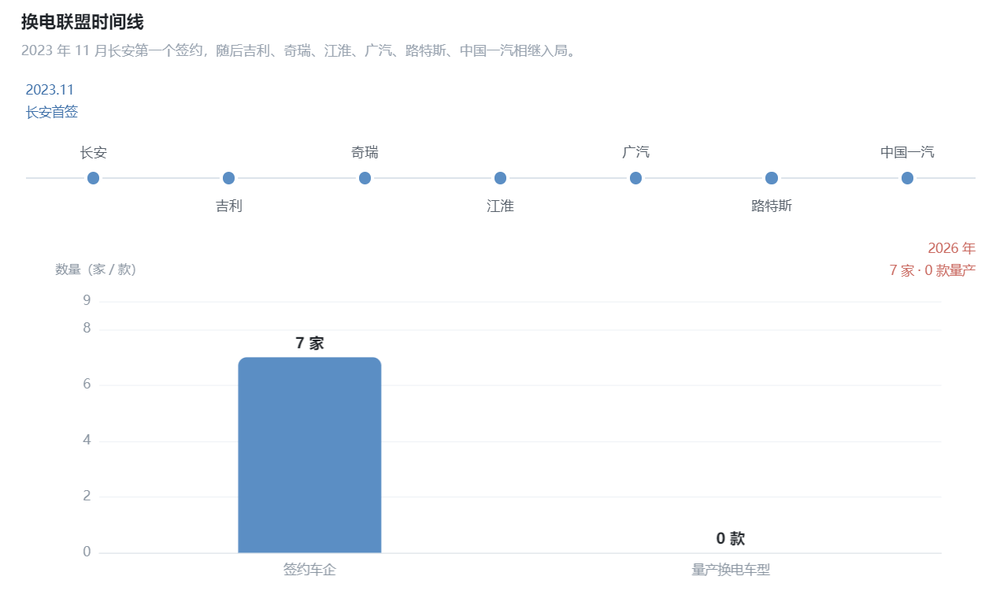
换电联盟发展概览;虎嗅制图
李斌不是没有想过拉人分担。早在2023年11月,长安第一个签约蔚来换电联盟,随后吉利、奇瑞、江淮、广汽、路特斯、中国一汽相继入局。7家车企,阵容足够豪华。
但到2026年,7家伙伴没有一家拿出量产换电车型。联盟签的是“合作协议”,不是“造车承诺”。
这个联盟从一开始就更像一份公关声明,而不是一份商业合同。签字的人不承担造车义务,造车的人不承诺销量,销量差的人也不赔钱。更多的车企不愿意帮蔚来把换电站利用率推升,除非成为利益共同体股东。
这就是蔚来必须卖出30%的根本原因:换电联盟的“协议流量”无法兑现为真实订单,只有股权绑定才能让盟友变成利益共同体。吉利是第一个真正下场的,也是第一个用真金白银和硬资产来换股权的。
谈及合作的前景之际,李斌表示:
“预计2030年蔚来换电网络的电力需求将超过100亿度。随着充换电网络规模扩大,充换电基础设施将加速融入新型能源体系;换电站作为创新的储能设施,调峰调频价值巨大。”
由此可见,蔚来与吉利的合作,标志着新能源汽车补能领域从各自为战走向资源整合的新阶段。但在虎嗅看来,这场合作的本质,是在行业出清前夜抢先完成资源整合,把各自的“沉没成本”变成对方的“战略资产”。


在这场合作中,吉利拿出来的易易互联,截至2025年底已布局446座换电站,累计换电3860万次,单站单日最高换电次数达600次。庞大的数据背后是,曹操出行在31个城市自持的超过3.7万辆换电定制车,是国内同类规模最大的定制车队。
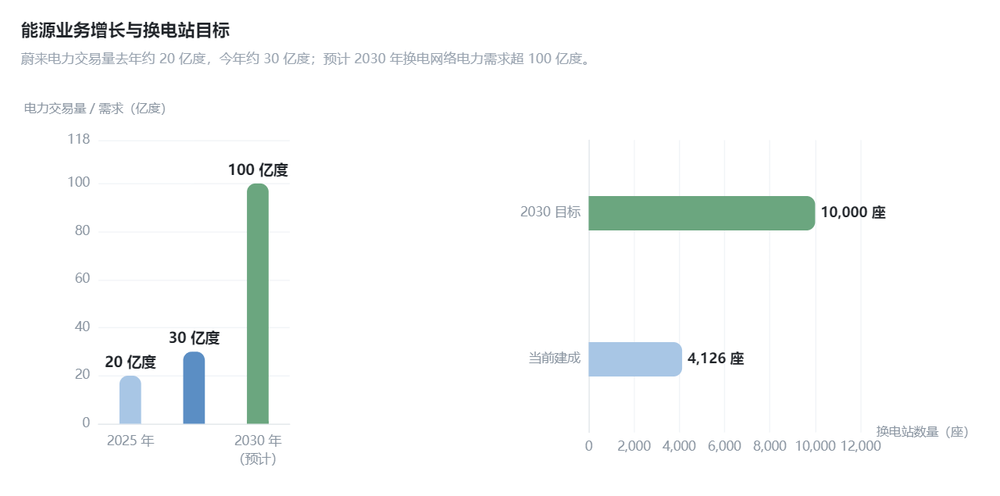
合作后发展前景;虎嗅制图
要知道营运车的换电频率是私家车的近10倍。3.7万辆曹操车队每天产生的换电需求,相当于给蔚来换电站注入了一针高浓度“流量兴奋剂”。
3.7万辆营运车,按日均换电1.2至1.5次估算,每天产生约4.4万至5.5万次换电需求。易易互联现有446座换电站,意味着单站日均承接约100至125次,这已经超过蔚来五代站45次的盈亏平衡线。
然而,这些流量并非全部能导入蔚来网络。易易互联覆盖的城市包括重庆、杭州、广州、成都、天津,这些恰好是蔚来车主密度最高的城市群。
双方网络互联互通后,曹操车队的换电需求将优先在易易互联既有站点消化,只有在易易站点覆盖不足的区域,或许才会溢出到蔚来网络。
蔚来能源投后估值160亿,而易易互联446座换电站按五代站100万单站成本粗算,重置成本就超过4.4亿,叠加3.7万辆锁定用户和单站日最高600次的运营强度。
由此可见,吉利拿出的是一份能立刻改善换电站利用率报表的硬资产。
虎嗅制图
但资产好,不代表交易结构对蔚来有利。交易结构里有两个细节,比30%的持股比例更值得琢磨。
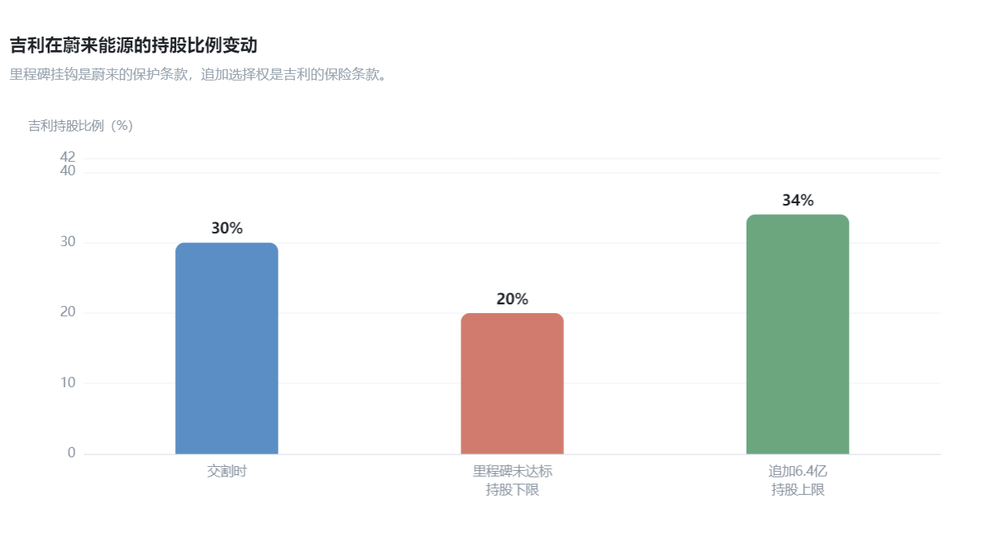
第一,吉利所持股权与营运里程碑挂钩,经营表现未达预期,持股可能被下调至不低于20%。
第二,吉利另获授一项选择权,可在交割后两年内追加6.4亿元现金,持股升至34%,蔚来持股降至60%。
里程碑挂钩是蔚来的保护条款,追加选择权是吉利的保险条款。两个条款同时存在,说明双方对合作效果都没有十足把握。
本质上,这是一份带对赌性质的婚前协议:先领证,过得好再加钱,过不好就减股。
吉利拿到的是一个下行有保底、上行有期权的结构。合作效果好,吉利追加6.4亿升至34%;合作效果差,吉利的持股下限锁定在20%,亏损有限。
换句话说,蔚来承担了网络整合的全部执行风险,吉利保留了随时加大筹码或止损退出的权利。吉利不是做一个安分的盟友,而是做了一个同时持有股权、甚至可能开发竞品车型、并且拥有退出条款的结构性参与者。


要判断这笔交易能否让蔚来换电网络从“亏损资产”变成“正现金流基础设施”,需要做三种情景测算。

假设易易互联的营运车流量仅在既有446座站点消化,对蔚来4126座换电站的网络几乎不产生增量。蔚来换电站维持日均30余次的平峰水平,三四线城市利用率继续低于7%。单站日均换电次数约32次,远低于45次盈亏平衡线。换电网络仍处于失血状态,蔚来每年需继续投入数十亿元填补缺口。

假设易易互联与蔚来网络互联互通后,曹操车队在易易站点覆盖不足的区域溢出到蔚来网络,同时吉利C端换电车型上市但销量温和,带来部分私家车增量。蔚来换电站日均换电次数从30余次提升至40次左右,接近但尚未突破45次盈亏平衡线。换电网络现金流缺口收窄,但仍需蔚来能源通过能源业务(电力交易、调峰调频)交叉补贴。

假设吉利C端换电车型量产上市且销量站住,曹操车队流量全面接入,同时其他品牌换电车型开始基于蔚来标准量产。蔚来换电站日均换电次数拉过45次盈亏平衡线,换电网络从“亏损资产”变成“正现金流基础设施”。李斌赌对了,得到的便是更好的估值和用户口碑。
三种情景的分水岭,在于吉利C端换电车型能否量产上量。协议约定,双方共建统一的C端换电技术和标准,吉利开发面向C端的换电车型,蔚来能源提供服务。
虎嗅制图
事实上,吉利在换电领域不是新手,易易互联此前服务的车型包括曹操60、枫叶80v、睿蓝9,全部面向B端营运市场。但是,睿蓝品牌销量不佳,B端换电车型的市场空间正在收窄,吉利转向C端是必然选择。
但如果吉利基于蔚来换电标准推出一款15万至20万元区间的C端换电车,它将直接进入蔚来相关子品牌乐道的目标市场,纵然乐道依旧有一系列自研技术赋能,也或将迎来新的挑战。
要知道吉利在这个价格带上有足够的成本控制能力和渠道优势,如果吉利把换电车型塞进银河渠道,用蔚来的换电网络做卖点,那么其或能实现更高的突破。
换句话说,蔚来在用股东的力量铺开换电市场,也在用自己的基础设施,帮股东抢大众市场的份额。


这是整笔交易最容易被忽略的深层问题:B端封闭车队验证的是垂直整合模型,不是跨品牌开放平台。
吉利带来的3.7万辆曹操车队,是已经锁定的、封闭的、与吉利生态深度绑定的B端流量。这些流量能改善蔚来能源的资产利用率,但不能证明换电已成为行业基础设施。
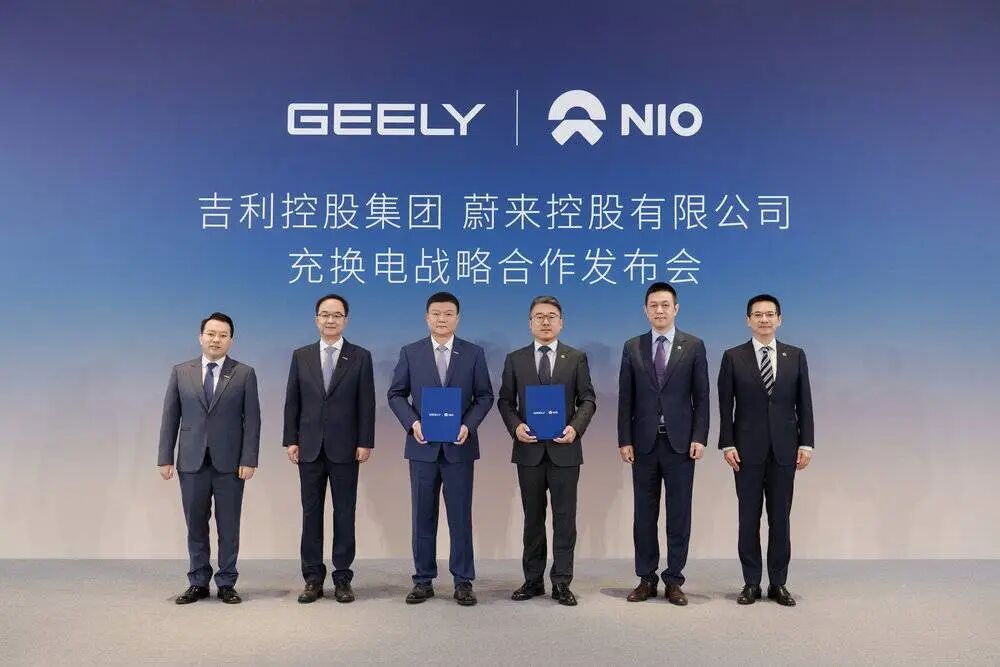
双方高管团队合影;图源:蔚来微博
基础设施的本质属性是开放性与跨品牌通用性,一个只服务自家车队的换电网络,更像是一个企业内部的加油站,离“公共基础设施”还差着一个开放市场的距离。
要证明换电的行业基础设施属性,需要三个条件同时成立:吉利C端换电车型量产上市且销量站住;其他品牌基于蔚来标准的量产换电车型持续接入;非关联车队开始使用蔚来能源网络。
目前,这三个条件一个都还没有实现。吉利C端换电车型尚未量产,其他品牌换电车型量产数量为零,非关联车队更是无从谈起。
此外,蔚来车主对相应合作事宜的反应同样值得聚焦。
尽管协议明确“营运车和私家车不共用电池”,技术层面营运车有独立的电池标准体系,但“不共用电池”不等于“不竞争资源”。
目前来看,蔚来的高速换电站是私家车用户的安全区,因为营运车辆极少上高速长途换电。
但在城市布局层面,当蔚来能源需要在私家车专属网络和营运车网络之间分配建设预算、站点选址优先级和电池资产管理资源时,资本效率更高的营运车站点,在内部排序中天然占优。
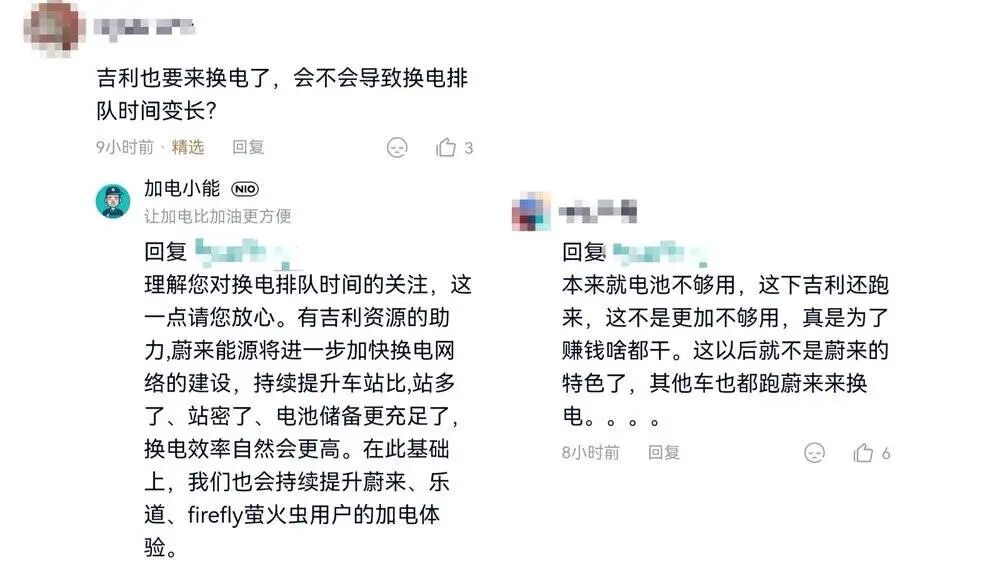
蔚来APP部分车主声音
蔚来车主为“专属服务”支付了品牌溢价,用户买的不只是一台车,而是换电、服务、用户社区和品牌信任构成的长期确定性。当3.7万辆日均高强度换电的营运车接入蔚来能源体系,这套确定性的边际开始松动。不是专属站被直接挤占,而是“专属”这个标签本身的含金量在下降。
蔚来最值钱的资产从来都是用户信任。当车主发现越来越多曹操出行的网约车开始换电,当专属服务需要和营运车辆共享城市核心站点资源,品牌溢价的心理基础就容易动摇。
更为关键的是,这种动摇不会体现在销量报表上,但会体现在老车主的复购率和转介绍率上。
回到开篇的问题,李斌赌局的核心命题只有一个:换电的规模效应,能不能在蔚来独自撑不住之前,被足够多的外部车辆填满。
如果换电网络从亏损资产真的能变成正现金流基础设施,那么,李斌就赌对了,得到的便是更好的估值和用户口碑。
如果吉利换电车型销量不及预期,蔚来在让渡30%股权后对换电网络的控制力下降,品牌溢价继续被稀释。那么,李斌就赌错了,付出的代价就是蔚来最深的护城河被重新定价。
吉利的流量,救得了利用率,救不了公共性。换电能否升格为新能源产业的基础设施,不取决于蔚来签了几家,取决于有多少家企业愿意造出面向消费市场的换电产品,并让用户接受该模式。
李斌押上了11年家底。
本内容未经允许不得转载。授权事宜请联系 hezuo@huxiu.com。
End
点击下方【虎嗅嗅小程序】,实时追踪重要 AI 信号、趋势异动。看完记得【添加到我的小程序】中~~
